
Q3 2026 — Vom Tiefpunkt zum Rekordquartal
Bärenmarkt-Tief · Rekord-Short-Squeeze · Doppelte Zinswende nach oben · Bestes BTC-Quartal
Lesezeit: ca. 12–15 Minuten
Inhaltsverzeichnis
VORWORT
Das Quartal, das die Pessimisten widerlegte
Das dritte Quartal 2026 begann am Tiefpunkt und endete im Triumph. In der Nacht zum 1. Juli markierte Bitcoin mit 57.717 US-Dollar sein Bärenmarkttief – viele Analysten rechneten damals mit einem weiteren Absturz und einem Boden erst im Oktober, wenn der historische Vier-Jahres-Zyklus es nahelegte. Es kam anders: Angetrieben von einer überraschenden Ankündigung des US-Finanzministeriums entfaltete sich im August die kräftigste Erholung seit Jahren – mit dem größten Short-Squeeze der Bitcoin-Geschichte. Am Ende stand das beste Quartal seit Trumps Wahlsieg Ende 2024.
Doch Q3 2026 war weit mehr als eine Kryptogeschichte. Es war das Quartal, in dem beide großen Notenbanken endgültig die Richtung wechselten: Nach der EZB im Juni zog nun auch die Federal Reserve nach und vollzog im September ihre erste Zinserhöhung seit über drei Jahren. Die Inflation – befeuert vom Iran-Konflikt und den Nachwirkungen der Zölle – erwies sich als hartnäckiger als erhofft, und die Renditen langlaufender US-Staatsanleihen stiegen so stark wie zuletzt 1994.
Dieser Bericht verbindet beide Ebenen – die große makroökonomische Zinswende und die bemerkenswerte Erholung am Kryptomarkt – und zeigt, wie das eine mit dem anderen zusammenhängt. Quellen sind wie gewohnt blocktrainer.de, die Federal Reserve und EZB, CoinGlass sowie etablierte Finanzmedien.
GELDPOLITIK
Die doppelte Zinswende: Erst die EZB, dann die Fed
Die Fed straff t – zum ersten Mal seit über drei Jahren
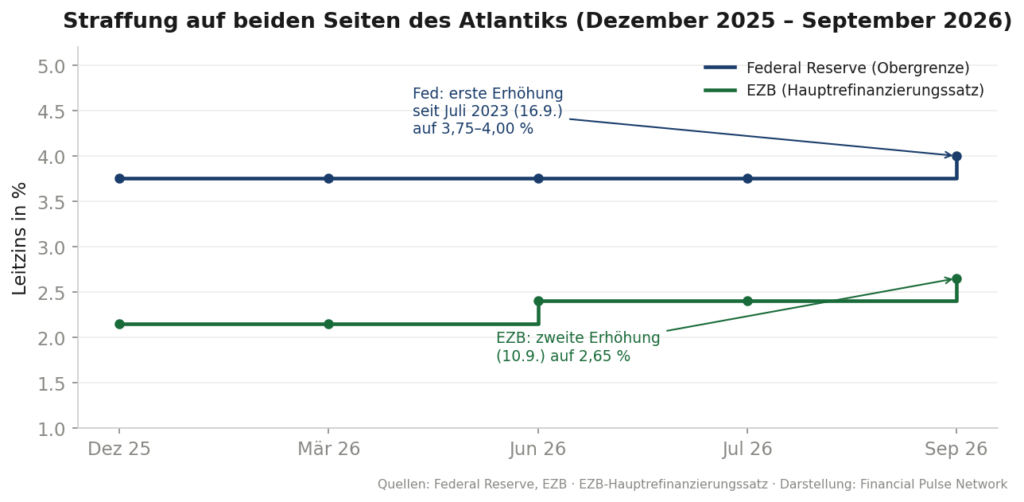
Es war die am sehnlichsten erwartete und zugleich ungewöhnlichste Zinsentscheidung des Jahres: Am 16. September 2026 hob die Federal Reserve ihren Leitzins um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent an – die erste Zinserhöhung seit Juli 2023 und die erste überhaupt unter dem neuen Vorsitzenden Kevin Warsh. Die Entscheidung fiel einstimmig, nachdem bei der Juli-Sitzung noch drei Mitglieder gegen die damalige Zinspause gestimmt hatten.
Ungewöhnlich war vor allem die Begründung. Normalerweise „schaut“ die Fed über eine angebotsseitige Inflation – etwa durch höhere Energiepreise oder Zölle – hinweg, weil sie diese nicht mit Zinsen bekämpfen kann. Diesmal nicht: Warsh begründete den Schritt damit, die Inflation sei „zu hoch für zu lange“ gewesen. Die Fed hob ihre Inflationsprognose an und rechnet nun nicht vor 2029 mit einer Rückkehr zum Zwei-Prozent-Ziel. Der aktualisierte Dot Plot war eine Ansage: 16 von 18 Mitgliedern erwarteten mindestens eine weitere Zinserhöhung im Jahr 2026.
Die EZB legt nach
Bereits sechs Tage zuvor, am 10. September, hatte die Europäische Zentralbank ihre zweite Zinserhöhung des Jahres beschlossen und alle drei Leitzins-Sätze erneut um 25 Basispunkte angehoben – der Hauptrefinanzierungssatz stieg damit auf 2,65 Prozent, der Einlagenzins auf 2,50 Prozent. Nach der ersten Erhöhung im Juni und einer Pause im Juli war dies die Bestätigung einer echten Trendwende. Die Eurozonen-Inflation hatte im August bei 3,3 Prozent gelegen; die EZB rechnet damit, dass die Teuerung länger deutlich über dem Ziel verharrt.
WARUM STEIGENDE ANLEIHERENDITEN SO WICHTIG SIND
Im dritten Quartal stiegen die Renditen zehnjähriger US-Staatsanleihen so stark wie zuletzt 1994. Das klingt technisch, hat aber weitreichende Folgen. Die Rendite dieser Anleihen ist der wichtigste „risikofreie Zins“ der Welt – an ihr orientieren sich Hypothekenzinsen, Unternehmenskredite und die Bewertung praktisch aller Vermögenswerte. Steigende Renditen bedeuten: Kredite werden teurer, und sichere Staatsanleihen werden als Anlage attraktiver gegenüber riskanteren Alternativen wie Aktien oder Krypto. Dass Bitcoin trotz dieses Gegenwinds stieg, macht die Q3-Rally umso bemerkenswerter.
Die politische Dimension: Warsh widersteht
Besonders brisant war der politische Hintergrund. Präsident Trump hatte Kevin Warsh in der Erwartung deutlich niedrigerer Zinsen nominiert. Dass ausgerechnet Warsh nun die Zinsen anhob, ist bemerkenswert. Der Chef-Wirtschaftsberater des Weißen Hauses betonte zwar, Trump respektiere die Unabhängigkeit der Notenbank „zu 100 Prozent“, ließ aber durchblicken, der Präsident wäre über eine Erhöhung „nicht sehr glücklich“. Dass die Fed dennoch handelte, ließ sich als Zeichen deuten, dass die Glaubwürdigkeit der Inflationsbekämpfung letztlich schwerer wog als politischer Druck – eine Beobachtung, die für die Einordnung der Notenbank-Unabhängigkeit von Bedeutung ist.
MAKROÖKONOMIE
Hartnäckige Inflation und ein folgenreicher Anleihe-Schritt
Warum die Inflation nicht nachgeben wollte
Die Zinserhöhungen waren eine Reaktion auf eine Inflation, die sich als erstaunlich zäh erwies. Zwei Kräfte hielten die Teuerung oben: zum einen die Nachwirkungen des Iran-Konflikts, der über höhere Energiepreise in praktisch alle Wirtschaftsbereiche ausstrahlte; zum anderen die Zölle, deren preistreibende Wirkung sich über das Jahr immer deutlicher in den Verbraucherpreisen niederschlug. Besonders im Dienstleistungssektor blieb die Inflation mit rund 3,1 Prozent hartnäckig – ein Bereich, der weniger von globalen Lieferketten und mehr von Binnennachfrage und Löhnen abhängt.
Das stellte beide Notenbanken vor ein Dilemma, das wir bereits im Vorquartal beschrieben haben: Ein Großteil dieser Inflation war angebotsseitig – also durch Verknappung verursacht, nicht durch überhitzte Nachfrage. Zinserhöhungen können gegen solche Angebotsschocks wenig ausrichten. Dass die Notenbanken dennoch strafften, zeigt, wie sehr ihnen daran gelegen war, ein Verankern hoher Inflationserwartungen zu verhindern – die eigentliche Gefahr, wenn eine Bevölkerung beginnt, dauerhaft hohe Preissteigerungen als normal einzupreisen.
Der Anleihe-Rückkauf, der die Rally auslöste
Das vielleicht folgenreichste Makro-Ereignis des Quartals ereignete sich am 19. August 2026. Das US-Finanzministerium kündigte an, seine Rückkäufe langlaufender Staatsanleihen auf mindestens 4 Milliarden US-Dollar pro Monat zu verdoppeln. Der Hintergrund: Mit solchen Rückkäufen versucht das Ministerium, die stark gestiegenen Anleiherenditen zu dämpfen und dem Markt Liquidität zuzuführen.
Die Wirkung auf die Finanzmärkte war unmittelbar. Harte Vermögenswerte wie Gold und Bitcoin sprangen nach oben – die Ankündigung wirkte wie ein Liquiditätssignal. Dies illustriert erneut das Liquiditäts-Framework, das sich durch unsere Berichtsreihe zieht: Nicht die Zinsentscheidung allein bewegt die Märkte, sondern die Frage, wie viel Geld insgesamt im System zirkuliert. Bemerkenswert war jedoch, dass die Rückkäufe den Anstieg der Renditen letztlich nicht stoppen konnten – ein Hinweis darauf, wie stark der zugrunde liegende Inflations- und Angebotsdruck war.
WAS IST EIN SHORT-SQUEEZE?
Wer auf fallende Kurse wettet („shortet“), leiht sich einen Vermögenswert, verkauft ihn und hofft, ihn später billiger zurückzukaufen. Steigt der Kurs stattdessen, entstehen Verluste – und ab einem bestimmten Punkt werden diese Wetten zwangsweise geschlossen, indem zurückgekauft wird. Diese erzwungenen Käufe treiben den Kurs weiter nach oben, was weitere Shorts zur Auflösung zwingt: eine Aufwärtskaskade. Im August 2026 wurden laut Marktdaten binnen 60 Minuten Wetten gegen Bitcoin im Wert von über 1,2 Milliarden US-Dollar zwangsaufgelöst – der größte Short-Squeeze der Bitcoin-Geschichte.
BITCOIN & CRYPTO
Vom Tiefpunkt zum Rekordquartal
Der Verlauf: Tief, Explosion, Konsolidierung
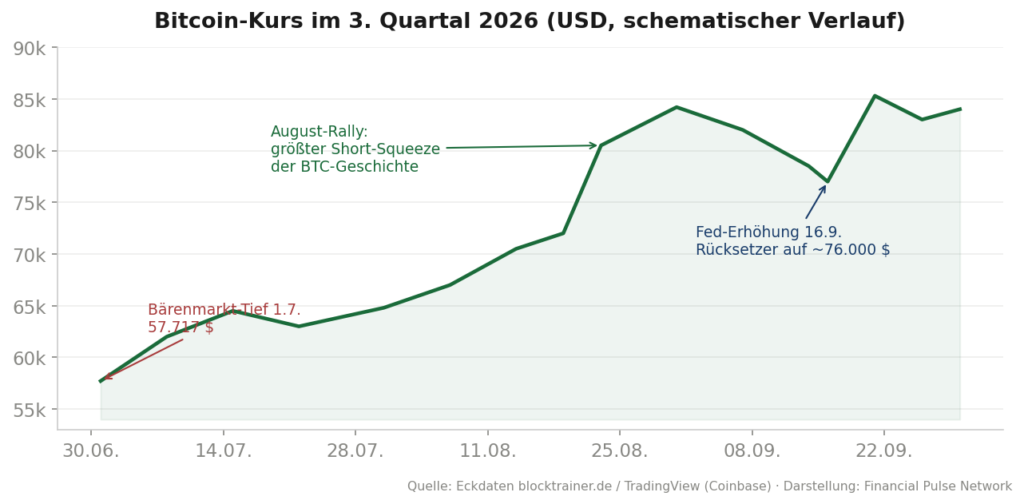
Der Kursverlauf des Quartals liest sich wie ein Lehrbuch über Marktpsychologie. Am 1. Juli markierte Bitcoin mit 57.717 US-Dollar sein Bärenmarkttief – gemessen am Allzeithoch vom Oktober 2025 ein Rückgang von rund 54 Prozent. Nach einer verhaltenen Juli-Erholung folgte im August die Explosion: Ausgelöst durch die Anleihe-Rückkäufe des US-Finanzministeriums und verstärkt durch den Rekord-Short-Squeeze sprang Bitcoin über 80.000 US-Dollar – die stärkste Monatsperformance seit November 2024. Im September folgte eine Konsolidierung, zwischenzeitlich ein Rücksetzer auf rund 76.000 US-Dollar vor der Fed-Sitzung, ehe der Kurs das Quartal bei rund 84.000 US-Dollar beschloss.
Ein historischer Rekord: Drei grüne Sommermonate
Das dritte Quartal 2026 schrieb Statistikgeschichte. Erstmals überhaupt schloss Bitcoin die Monate Juli, August und September allesamt im Plus – mit Zuwächsen von 7,36 Prozent, 24,95 Prozent und 6,33 Prozent. In Summe ergab das ein Quartalsplus von 42,71 Prozent, das beste dritte Quartal der Geschichte und das stärkste Quartal überhaupt seit Trumps Wahlsieg Ende 2024.
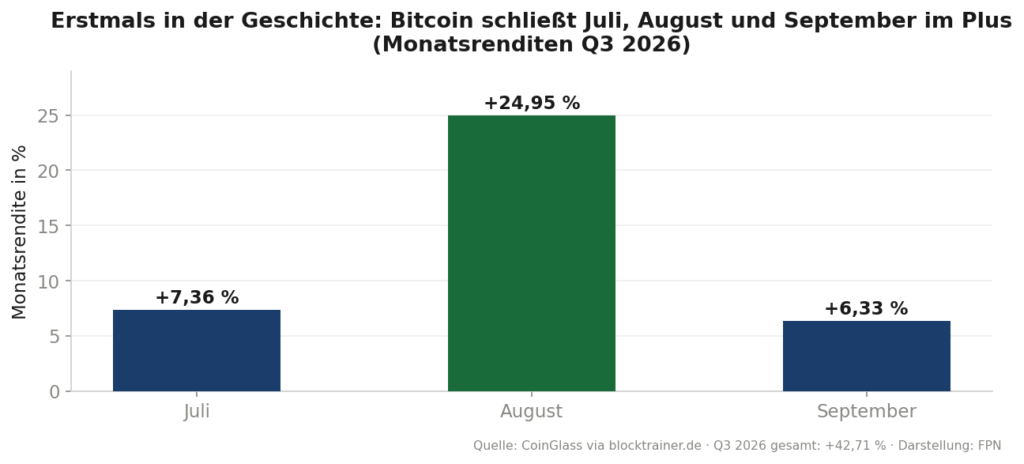
Das ist deshalb bemerkenswert, weil der Spätsommer historisch eine schwache Phase für Bitcoin war – der September galt saisonal sogar als schlechtester Monat des Jahres. Die Community spricht traditionell erst vom „Uptober“, also der oft starken Oktober-Saison. Dass die Rally bereits im August einsetzte, erwischte viele Marktbeobachter auf dem falschen Fuß, die gemäß der Vier-Jahres-Zyklustheorie den Boden erst im Oktober 2026 erwartet hatten.
Ist der Bärenmarkt vorbei? Zwei Lesarten
Mit der Erholung entbrannte eine Debatte, die das Quartal prägte: War das Juli-Tief der endgültige Boden? Wäre es so, dann wäre dieser Bärenmarkt mit nur neun Monaten Dauer und einem maximalen Rückgang von rund 54 Prozent der mildeste und kürzeste der Bitcoin-Geschichte gewesen – ein weiteres Indiz für die zunehmende Reife und Institutionalisierung des Marktes, dessen Schwankungsbreite mit wachsender Größe tendenziell abnimmt.
Die Gegenposition mahnt zur Vorsicht: Auch 2022 hatte es nach dem Juni-Tief eine kräftige August-Erholung gegeben, bevor Bitcoin bis November nochmals deutlich tiefer fiel. Eine Sommer-Rally allein beweist noch keinen neuen Bullenmarkt. Hinzu kommt, dass die Erholung laut Marktdaten relativ schwach und uneinheitlich von institutioneller Nachfrage getragen war und die Rally unterhalb wichtiger langfristiger Durchschnittslinien ins Stocken geriet. Beide Lesarten haben prominente Vertreter – eine endgültige Antwort wird erst die Zukunft liefern.
Unternehmen: Strategy erholt sich, Metaplanet taktiert
Für die Bitcoin-Treasury-Unternehmen brachte die Erholung Entlastung. Strategy erwirtschaftete im dritten Quartal durch die Neubewertung seiner Bestände einen Buchgewinn von rund 21 Milliarden US-Dollar – was die Spekulation über eine mögliche Aufnahme in den S&P-500-Index neu befeuerte. Das japanische Unternehmen Metaplanet agierte taktisch: Es hatte zuvor rund 10.000 Bitcoin zu niedrigeren Kursen verkauft und im dritten Quartal rund 11.000 Bitcoin zurückgekauft. Diese Episoden zeigen, dass auch die großen Firmenhalter zunehmend aktiv mit ihren Beständen umgehen, statt nur zu halten – eine Entwicklung, die den Markt beweglicher, aber auch schwerer vorhersehbar macht.
Regulierung: Rückschlag beim CLARITY Act
Nicht alles verlief positiv. Im September scheiterte der CLARITY Act – das US-Marktstrukturgesetz – bei einer wichtigen Verfahrensabstimmung im Senat. Damit blieb die vom Kongress angestrebte regulatorische Klarheit für den Kryptosektor vorerst aus. Für institutionelle Anleger, die verlässliche Rahmenbedingungen schätzen, war das ein Dämpfer – wenngleich der Kursverlauf zeigte, dass die Liquiditäts- und Makrofaktoren im dritten Quartal klar überwogen.
MÄRKTE IM VERGLEICH
Bitcoin vorn, Edelmetalle erholt, Aktien solide
Nach einem zweiten Quartal, in dem fast alle Sachwerte unter Druck standen, drehte sich das Bild im dritten Quartal fast vollständig. Die Liquiditätssignale des US-Finanzministeriums und die Aussicht auf ein Ende des Zinssenkungs-Wartens belebten die Risikofreude – und diesmal führte Bitcoin das Feld mit deutlichem Abstand an.
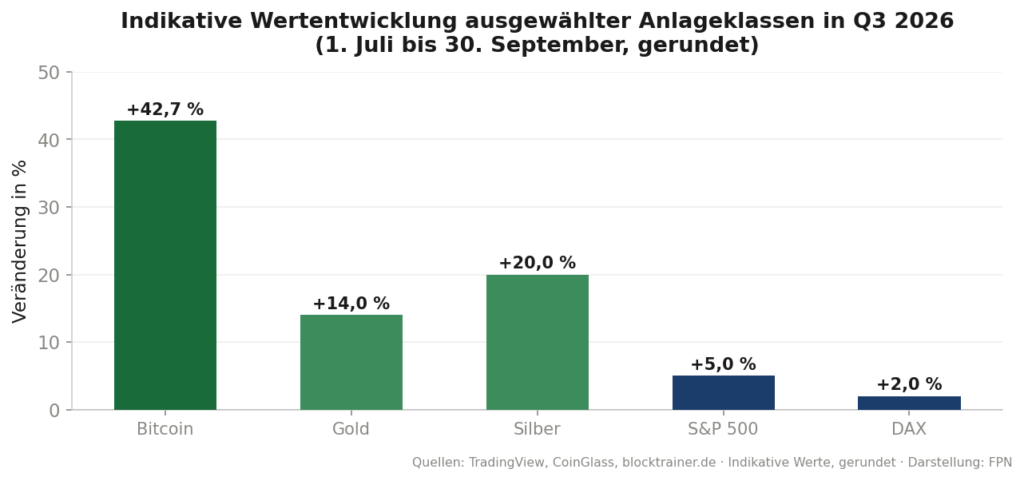
Auch die Edelmetalle fingen sich nach ihrem Q2-Einbruch wieder: Gold und Silber profitierten unmittelbar von der Anleihe-Rückkauf-Ankündigung im August und legten im Quartalsverlauf zweistellig zu. Die Aktienmärkte entwickelten sich solide, wenn auch unspektakulär – der anhaltende KI-Investitionsboom stützte die US-Technologiewerte, während die steigenden Anleiherenditen als Gegengewicht wirkten. Der DAX blieb von den höheren EZB-Zinsen und der schwachen Eurozonen-Konjunktur gebremst.
Die Botschaft des Quartals: Liquidität schlägt Saisonalität
Das prägendste Muster von Q3 2026 war, wie deutlich Liquiditätsimpulse historische Saisonmuster und Zyklustheorien überstimmten. Weder die schwache Spätsommer-Saisonalität noch die Vier-Jahres-Zyklus-Erwartung eines Oktober-Bodens behielten recht – die entscheidende Weichenstellung kam aus Washington, in Form der Anleihe-Rückkäufe. Für die Finanzbildung ist das eine wertvolle Erinnerung: Vermögenspreise folgen keinen Kalendern, sondern den Kapitalströmen.
FAZIT
Was bleibt von Q3 2026?
Beobachtung 1: Die Notenbanken haben die Richtung endgültig gewechselt
Mit der Fed-Erhöhung im September straffen erstmals seit Jahren beide großen Notenbanken gleichzeitig. Die Ära der Zinssenkungen, die unsere Berichtsreihe lange begleitet hat, ist damit vorerst beendet. Für Sparer bedeutet das potenziell wieder höhere Guthabenzinsen, für Kreditnehmer teurere Finanzierungen – wobei der reale Ertrag entscheidend davon abhängt, ob die Zinsen mit der Inflation Schritt halten. Das Zusammenspiel von Zins und Inflation im Auge zu behalten, bleibt die zentrale Größe für jede Anlageüberlegung.
Beobachtung 2: Liquidität überstimmte Zyklus und Saisonalität
Die Bitcoin-Rally begann nicht, weil ein Kalender oder ein Vier-Jahres-Zyklus es vorsah, sondern als das US-Finanzministerium die Anleihe-Rückkäufe verdoppelte. Das fügt sich in das über viele Quartale beobachtete Muster: Liquidität ist der dominante Taktgeber liquiditätssensitiver Märkte. Wer allein auf historische Saisonmuster oder Zyklustheorien vertraute, wurde von der August-Bewegung überrascht.
Beobachtung 3: Marktreife zeigt sich in der Milde des Bärenmarkts
Sollte das Juli-Tief Bestand haben, wäre dieser Bärenmarkt mit neun Monaten und einem Rückgang von rund 54 Prozent der mildeste der Bitcoin-Geschichte gewesen – frühere Zyklen brachten Einbrüche von bis zu 85 Prozent. Diese abnehmende Schwankungsbreite wird vielfach als Zeichen eines größer und institutioneller gewordenen Marktes gedeutet. Ob die These hält, bleibt offen – die Vorsicht mahnenden Stimmen, die an die zweite Abwärtswelle von 2022 erinnern, sind nicht verstummt.
Ausblick auf Q4 2026: Hält das Juli-Tief, oder bewahrheitet sich doch die Zyklus-Warnung eines späteren Bodens? Folgt die Fed ihrem Dot Plot und erhöht die Zinsen erneut? Wie wirken sich die US-Zwischenwahlen im November auf die Märkte aus – und bringen sie, wie manche erwarten, den „Debasement-Trade“ zurück? Und beruhigt sich die Inflation, wenn der Nahost-Konflikt weiter deeskaliert? Diese Fragen begleiten uns in den nächsten Bericht.
Finanzbildung ist keine Frage des Vermögens, sondern der Zugänglichkeit. Wir freuen uns über Feedback und Diskussionen in unserer Community.
Quellen: blocktrainer.de | Federal Reserve | EZB | CoinGlass | Global Macro Investor